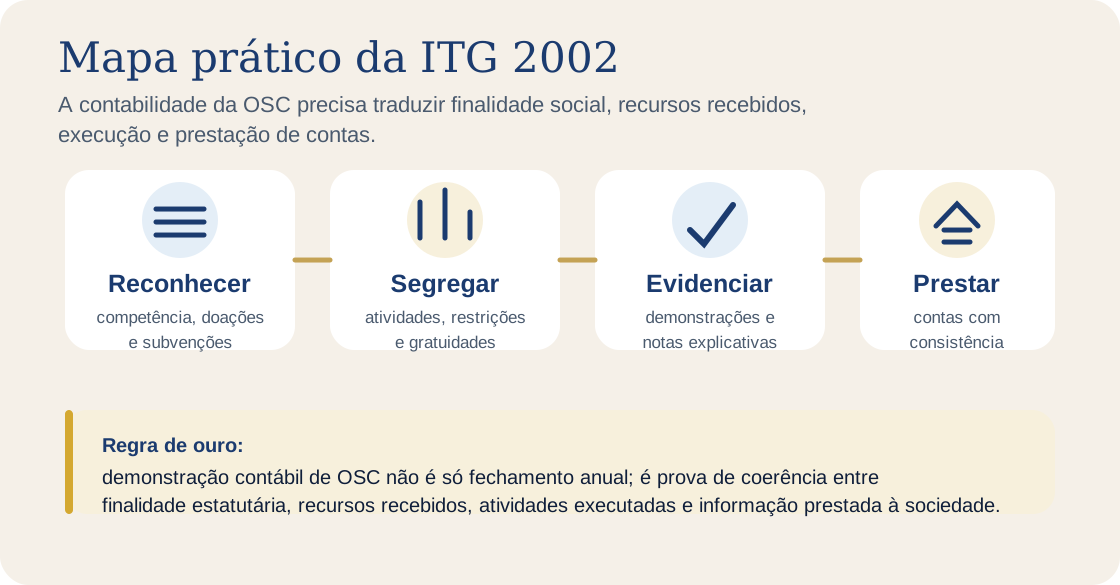
A ITG 2002 não é apenas uma norma para "fechar balanço". Ela muda a forma como a contabilidade da Organização da Sociedade Civil deve narrar sua realidade institucional. Em uma empresa, a contabilidade mede lucro, capital e distribuição de resultado. Em uma OSC, a contabilidade precisa demonstrar finalidade social, origem dos recursos, restrições de uso, gratuidades, voluntariado, superávit ou déficit e prestação de contas à sociedade.
Na prática, a norma exige que a entidade trate a contabilidade como instrumento de governança. O que muda não é apenas o nome das contas. Muda a lógica de evidência: Capital dá lugar a Patrimônio Social; lucro ou prejuízo dá lugar a superávit ou déficit; receitas e despesas devem permitir leitura por atividade, por restrição e por finalidade.
Este artigo apresenta o que a ITG 2002 exige, quais demonstrações são obrigatórias, quais informações devem aparecer nas notas explicativas e como a OSC pode organizar seus controles para reduzir riscos de inconsistência contábil, fiscal e institucional.
1. O que é a ITG 2002
A ITG 2002 (R1) — Entidade sem Finalidade de Lucros é a Interpretação Técnica Geral do Conselho Federal de Contabilidade que estabelece critérios e procedimentos específicos para a contabilidade de entidades sem finalidade de lucros. Ela trata de avaliação, reconhecimento de transações e variações patrimoniais, estruturação das demonstrações contábeis e informações mínimas em notas explicativas.[1]
A norma é aplicável a entidades privadas sem finalidade de lucros, como fundações de direito privado, associações, organizações sociais, organizações religiosas e entidades sindicais, conforme redação atualizada pela Revisão NBC 29.[2]
Também alcança entidades imunes, isentas, beneficentes de assistência social e organizações que se relacionam com órgãos públicos, Receita Federal, ministérios, aportadores, reguladores e demais usuários das informações contábeis.[3]
Por que isso importa
A contabilidade de uma OSC não deve ser apenas um registro histórico de entradas e saídas. Ela precisa demonstrar se os recursos recebidos foram aplicados de forma coerente com a finalidade institucional. Isso é decisivo para:
- Prestação de contas a doadores, conselhos, órgãos públicos e financiadores
- Manutenção da regularidade contábil, fiscal e institucional
- Processos de certificação, convênios, parcerias e editais
- Análise de sustentabilidade financeira
- Transparência perante diretoria, conselho, associados e sociedade
Na contabilidade da OSC, o fechamento anual só é confiável quando consegue responder a quatro perguntas: de onde veio o recurso, qual era sua finalidade, onde foi aplicado e como isso aparece nas demonstrações e nas notas explicativas.
2. O que muda em relação à contabilidade empresarial
A principal mudança é conceitual. A OSC não existe para distribuir lucro. Ela existe para cumprir uma finalidade social, cultural, religiosa, educacional, assistencial, científica, esportiva ou comunitária. Por isso, o resultado contábil não deve ser lido como lucro de sócios, mas como superávit ou déficit da entidade.
A ITG 2002 determina que, no Balanço Patrimonial, a conta Capital seja substituída por Patrimônio Social. Também orienta que, nas demonstrações, as expressões lucro e prejuízo sejam substituídas por superávit ou déficit do período.[4]
Essa alteração parece simples, mas tem impacto relevante. A demonstração deixa de comunicar desempenho empresarial e passa a comunicar continuidade institucional, capacidade de cumprir missão, regularidade da aplicação dos recursos e aderência aos compromissos assumidos.
Comparativo prático
| Contabilidade empresarial | Contabilidade da OSC pela ITG 2002 | Impacto na leitura |
|---|---|---|
| Capital social | Patrimônio Social | Evidencia patrimônio vinculado à finalidade institucional |
| Lucro ou prejuízo | Superávit ou déficit | Mostra resultado do período sem lógica de distribuição a sócios |
| Receita operacional genérica | Receitas com e sem restrição | Indica se há recursos vinculados a projetos, doadores ou convênios |
| Despesas gerais | Despesas por atividade, programa ou área | Permite verificar aplicação na finalidade social |
| Relatório interno opcional | Notas explicativas com conteúdo mínimo | Fortalece prestação de contas e transparência |
3. Demonstrações contábeis obrigatórias
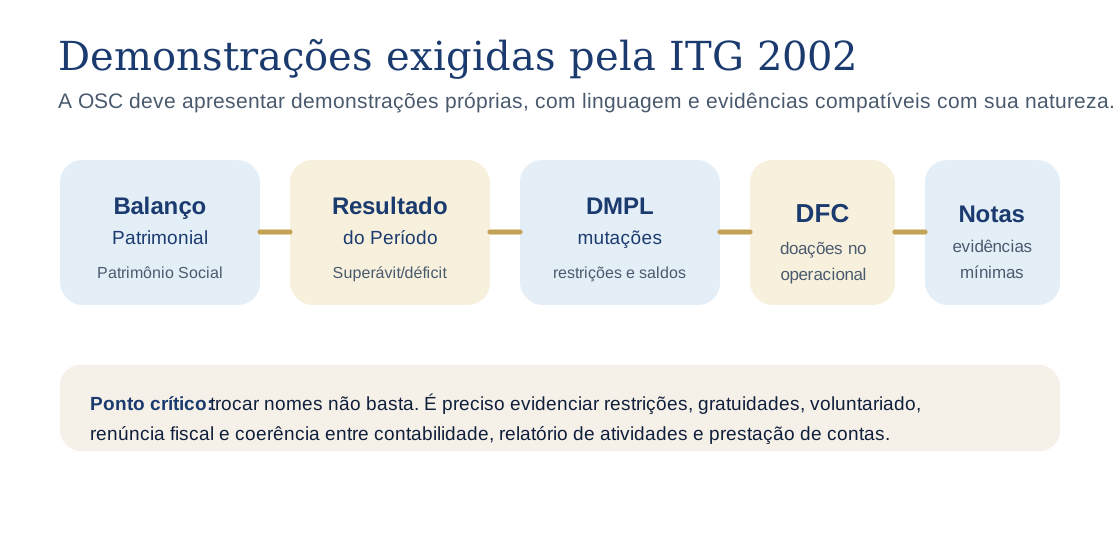
A ITG 2002 determina que as entidades sem finalidade de lucros elaborem as seguintes demonstrações contábeis: Balanço Patrimonial, Demonstração do Resultado do Período, Demonstração das Mutações do Patrimônio Líquido, Demonstração dos Fluxos de Caixa e Notas Explicativas, observadas a NBC TG 26 ou a Seção 3 da NBC TG 1000, quando aplicável.[5]
3.1 Balanço Patrimonial
O Balanço Patrimonial deve evidenciar a posição patrimonial e financeira da entidade. O ponto específico da OSC é a substituição de Capital por Patrimônio Social. Na prática, isso exige atenção ao plano de contas, à classificação de recursos com e sem restrição e à forma de apresentação das contas patrimoniais.
Para entidades que trabalham com projetos, convênios, editais ou recursos vinculados, o Balanço precisa demonstrar de maneira clara se existem obrigações relacionadas a recursos ainda não aplicados, saldos de projetos em execução, valores a receber, imobilizado com restrição ou recursos segregados.
3.2 Demonstração do Resultado do Período
A Demonstração do Resultado deve evidenciar receitas, custos e despesas do período, respeitando a nomenclatura da OSC. O resultado final deve ser apresentado como superávit ou déficit, não como lucro ou prejuízo.
A norma também exige que as informações de gratuidades concedidas e serviços voluntários obtidos sejam destacadas na Demonstração do Resultado e divulgadas nas notas explicativas por tipo de atividade.[6]
3.3 Demonstração das Mutações do Patrimônio Líquido
A DMPL mostra as movimentações do Patrimônio Social, reservas, ajustes, superávits ou déficits acumulados e eventuais recursos com restrição. Quando há restrição de aplicação, a evidenciação contábil precisa deixar isso claro.
3.4 Demonstração dos Fluxos de Caixa
A DFC demonstra a movimentação financeira da entidade. A ITG 2002 estabelece que as doações sejam classificadas nos fluxos das atividades operacionais.[7] Essa orientação é importante porque a doação, para a OSC, normalmente se conecta à manutenção ou execução da finalidade institucional, e não a um evento extraordinário isolado.
3.5 Notas explicativas
As notas explicativas são parte essencial da prestação de contas. Elas não devem repetir genericamente o que está nas demonstrações. Devem explicar critérios, políticas, restrições, riscos, responsabilidades, gratuidades, recursos vinculados e demais informações necessárias à compreensão da entidade.[8]
4. Pontos técnicos que exigem atenção
4.1 Regime de competência
As receitas e despesas devem ser reconhecidas respeitando o princípio da competência.[9] Isso significa que a contabilidade não pode depender apenas do extrato bancário. Em uma OSC, esse cuidado é ainda mais relevante porque muitos recursos são recebidos com finalidade determinada, cronograma de execução, meta pactuada ou prestação de contas futura.
4.2 Doações, subvenções e recursos vinculados
As doações e subvenções recebidas para custeio e investimento devem ser reconhecidas no resultado, observado o disposto na NBC TG 07, quando aplicável.[10]
Contudo, a ITG 2002 esclarece que apenas as subvenções concedidas em caráter particular se enquadram na NBC TG 07, e que imunidades tributárias não se enquadram no conceito de subvenções. Portanto, imunidades não devem ser reconhecidas como receita no resultado.[11]
4.3 Segregação por atividade e por restrição
Os registros contábeis devem evidenciar receitas e despesas, com e sem gratuidade, superávit ou déficit, de forma segregada e identificável por tipo de atividade, como educação, saúde, assistência social e demais atividades.[12]
Essa é uma das exigências mais importantes da norma. Sem segregação, a contabilidade perde poder de prova.
4.4 Gratuidades
Os benefícios concedidos a título de gratuidade devem ser reconhecidos de forma segregada, com destaque para aqueles utilizados em prestações de contas perante órgãos governamentais.[13] As notas explicativas devem apresentar dados quantitativos das gratuidades, como valores dos benefícios, número de atendidos, número de atendimentos, número de bolsistas, valores e percentuais representativos.[14]
4.5 Trabalho voluntário
O trabalho voluntário, inclusive de membros integrantes dos órgãos da administração no exercício de suas funções, deve ser reconhecido pelo valor justo da prestação do serviço como se tivesse ocorrido o desembolso financeiro.[15] Quando bem mensurado e documentado, o voluntariado mostra a dimensão real da contribuição recebida pela entidade.
4.6 Renúncia fiscal
A relação dos tributos objeto de renúncia fiscal deve constar nas notas explicativas.[16] A entidade deve demonstrar de forma clara os tributos relacionados à renúncia, sem confundir imunidade ou isenção com receita de subvenção.[17]
4.7 Perdas esperadas e ativos
A entidade deve constituir provisão suficiente para cobrir perdas esperadas sobre créditos a receber, com base em estimativa dos valores de realização, e deve baixar valores prescritos, incobráveis e anistiados.[18] Também deve observar regras de redução ao valor recuperável de ativos não monetários, conforme a NBC TG 1000 e a NBC TG 01, quando aplicável.[19]
5. O papel das notas explicativas: onde a OSC presta contas com clareza
Em muitas entidades, as notas explicativas são tratadas como formalidade. Na ITG 2002, elas têm papel central. São elas que transformam números em contexto. Uma boa nota explicativa deve responder ao leitor:
- Qual é a natureza social e econômica da entidade
- Quais atividades foram executadas
- Quais critérios contábeis foram usados
- Quais recursos têm restrição de uso
- Quais valores foram recebidos por doação, subvenção, convênio, parceria ou contribuição
- Quais gratuidades foram concedidas
- Quais atendimentos foram realizados com recursos próprios
- Quais tributos foram objeto de renúncia fiscal
- Quais seguros, riscos, obrigações e eventos subsequentes merecem atenção
Notas explicativas genéricas enfraquecem a demonstração contábil. Para a OSC, a boa nota explicativa não é excesso de texto: é evidência de governança, transparência e aderência à finalidade institucional.
6. Como implantar a ITG 2002 na prática
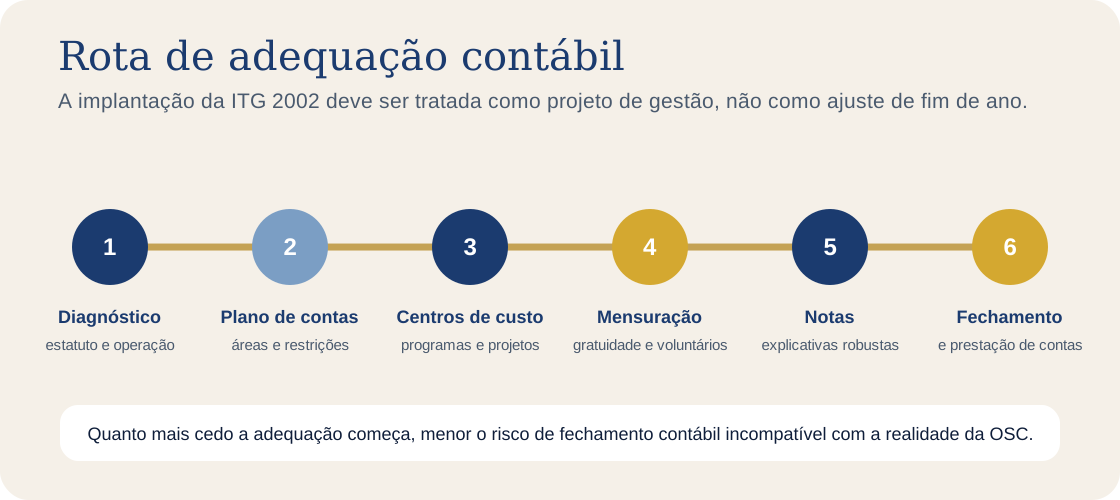
A adequação à ITG 2002 deve ser tratada como processo contínuo, não como ajuste feito apenas no fechamento anual.
6.1 Revise o estatuto e a finalidade institucional
O primeiro passo é verificar se a finalidade estatutária está coerente com a atuação real e com os registros contábeis. Se o estatuto diz uma coisa, o relatório de atividades mostra outra e a contabilidade registra uma terceira, a entidade perde consistência.
6.2 Estruture o plano de contas
O plano de contas deve permitir identificação de receitas, despesas, gratuidades, recursos com restrição, recursos sem restrição, projetos, programas, convênios e áreas de atuação.
6.3 Use centros de custo e controles por projeto
Centros de custo, projetos, programas e classificações gerenciais ajudam a separar despesas administrativas, despesas finalísticas, atividades com recursos próprios e atividades com recursos vinculados.
6.4 Documente gratuidades e voluntariado ao longo do ano
Gratuidade e voluntariado não devem ser levantados apenas no fechamento. A entidade precisa manter controles mensais, critérios de mensuração, responsáveis, evidências e documentação de suporte.
6.5 Alinhe relatório de atividades e contabilidade
O relatório de atividades precisa conversar com as demonstrações contábeis. Se o relatório afirma que a entidade executou determinado programa, a contabilidade deve permitir identificar receitas, despesas, custos, gratuidades e recursos vinculados a esse programa.
6.6 Prepare notas explicativas com antecedência
As notas explicativas devem ser preparadas com base em documentos, controles internos, relatórios de atividades, extratos, contratos, convênios, termos de parceria e demonstrações contábeis.
7. Checklist de conformidade para a OSC
| Item de verificação | O que conferir | Risco se não atender |
|---|---|---|
| Plano de contas adequado | Se há contas para restrição, gratuidade, voluntariado e atividades | Demonstrações genéricas e baixa rastreabilidade |
| Regime de competência | Se receitas e despesas estão no período correto | Distorção do resultado e da prestação de contas |
| Recursos restritos | Se convênios, doações vinculadas e projetos têm controle próprio | Uso inadequado ou falta de comprovação |
| Gratuidades | Se há mensuração, documentação e divulgação por atividade | Perda de evidência social e regulatória |
| Trabalho voluntário | Se há critério de valor justo e registros de suporte | Subavaliação da contribuição recebida |
| Patrimônio Social | Se a nomenclatura substitui Capital | Demonstração fora do padrão da norma |
| Superávit ou déficit | Se substitui lucro ou prejuízo | Linguagem incompatível com OSC |
| Notas explicativas | Se trazem informações mínimas da ITG 2002 | Baixa transparência e risco de questionamento |
| Relatório de atividades | Se é compatível com os números contábeis | Incoerência institucional |
| Renúncia fiscal | Se os tributos estão relacionados em notas | Deficiência de prestação de contas |
8. Erros comuns que podem comprometer a contabilidade da OSC
Usar modelo de empresa comum
Muitas OSCs ainda utilizam demonstrações padronizadas para empresas comerciais. Isso pode gerar nomenclatura incorreta, falta de segregação, ausência de informações sobre gratuidade e notas explicativas insuficientes.
Confundir saldo bancário com resultado
Saldo bancário não é superávit. A entidade pode ter dinheiro em caixa e, ainda assim, ter obrigações vinculadas a projetos ou convênios. Também pode apresentar déficit contábil mesmo com recursos temporariamente disponíveis.
Não separar recursos com restrição
Recursos recebidos para aplicação específica devem ser controlados separadamente. Misturar recursos livres com recursos vinculados prejudica a prestação de contas.
Não mensurar voluntariado
O trabalho voluntário é uma contribuição econômica relevante. Ignorá-lo reduz a visibilidade da participação social e pode deixar a demonstração incompleta.
Fazer notas explicativas genéricas
Notas copiadas de modelos antigos não atendem à lógica da ITG 2002. O conteúdo deve refletir a entidade real, suas atividades, recursos, restrições, gratuidades e critérios contábeis.
9. A importância do profissional contábil especialista
A ITG 2002 exige mais do que conhecimento contábil básico. Ela exige domínio da lógica do Terceiro Setor, das normas aplicáveis às entidades sem fins lucrativos, das exigências de prestação de contas e da forma como contabilidade, governança e operação se conectam. O profissional contábil especialista contribui em várias frentes:
- Desenha um plano de contas adequado à finalidade institucional
- Orienta a segregação entre recursos livres, restritos, gratuitos e vinculados
- Define critérios para mensuração de gratuidades e trabalho voluntário
- Estrutura notas explicativas mais robustas
- Alinha demonstrações contábeis ao relatório de atividades
- Identifica riscos antes do fechamento anual
- Apoia processos de certificação, convênios, editais e prestação de contas
As exigências podem variar conforme porte, área de atuação, modelo de financiamento, obrigações fiscais, órgãos de controle e características da entidade. Recomenda-se validação técnica antes da aprovação das demonstrações e do envio de prestações de contas.
10. Conclusão: o que a ITG 2002 realmente muda
A ITG 2002 muda a contabilidade da OSC porque obriga a entidade a demonstrar sua natureza própria. Não basta fechar números. É preciso mostrar como a organização cumpre sua finalidade, como administra recursos, como evidencia gratuidades, como reconhece voluntariado e como presta contas à sociedade.
A norma fortalece a transparência, mas também exige preparo. Entidades que organizam seus controles desde o início do exercício chegam ao fechamento com mais segurança, menos retrabalho e maior capacidade de demonstrar sua relevância institucional.
A pergunta central deixa de ser apenas "o balanço fechou?". A pergunta passa a ser: as demonstrações contábeis provam, com clareza, que a entidade aplica seus recursos de acordo com sua finalidade social?
Quando a resposta é sim, a contabilidade deixa de ser obrigação acessória e passa a ser instrumento de governança, proteção institucional e confiança pública.
Referências bibliográficas
- Conselho Federal de Contabilidade. ITG 2002 (R1) — Entidade sem Finalidade de Lucros. cfc.org.br
- Conselho Federal de Contabilidade. Revisão NBC 29, publicada no DOU em 23/12/2024. cfc.org.br
- Conselho Federal de Contabilidade. Normas Específicas — ITG 2002 (R1). cfc.org.br
- Conselho Federal de Contabilidade. Perguntas frequentes — Entidades sem Finalidade de Lucros. cfc.org.br
- Conselho Federal de Contabilidade. ITG 2002: CFC publica mudanças na contabilidade do Terceiro Setor. cfc.org.br
As demais notas numeradas no texto (6 a 19) referem-se a itens específicos da própria ITG 2002 (R1) e suas revisões, detalhados nas fontes acima.
Sua OSC está com a contabilidade adequada à ITG 2002?
Fale com quem organiza plano de contas, notas explicativas e demonstrações no padrão exigido para entidades sem fins lucrativos.
Solicitar diagnóstico