O MROSC mudou a lógica das parcerias entre o poder público e as organizações da sociedade civil. A parceria não deve começar pelo recurso, mas pelo planejamento: finalidade institucional, diagnóstico, metas, indicadores, plano de trabalho, capacidade de execução e evidências que comprovem o resultado.
Para as OSCs, a Lei 13.019/2014 tornou mais clara a responsabilidade de gerir recursos, documentar despesas, demonstrar transparência e prestar contas com base na execução do objeto pactuado. Isso exige uma organização mais preparada, com governança, controles internos, rotina financeira e contabilidade compatível com a realidade dos projetos.
Ao longo deste artigo, você verá o que mudou com o Marco Regulatório, quais pontos impactam a gestão da sua organização e como se preparar para celebrar, executar e prestar contas de parcerias com mais segurança.
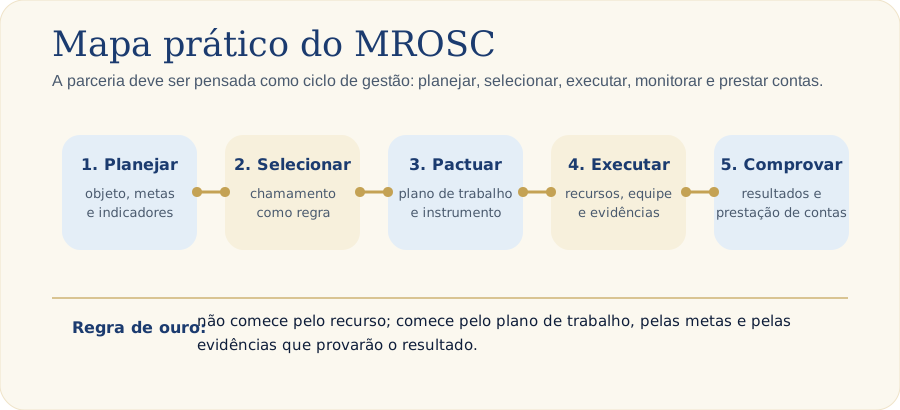
Não comece pelo recurso; comece pelo plano de trabalho, pelas metas e pelas evidências que provarão o resultado.
- 1. O que é o MROSC
- 2. O que mudou para as OSCs
- 3. Os novos instrumentos de parceria
- 4. Chamamento público: a seleção como regra
- 5. Plano de trabalho: o documento que sustenta a parceria
- 6. Execução: gestão financeira, documentos e rastreabilidade
- 7. Monitoramento e prestação de contas: foco em resultado
- 8. Como o MROSC afeta a gestão da OSC
- 9. O papel do profissional contábil especialista
- 10. Checklist prático para sua organização
- 11. Erros que podem comprometer a parceria
- 12. Conclusão: o MROSC exige gestão, não improviso
1. O que é o MROSC
O Marco Regulatório das Organizações da Sociedade Civil, conhecido como MROSC, é o conjunto de regras que reorganizou a forma como a administração pública celebra parcerias com organizações da sociedade civil. Seu eixo central é a Lei nº 13.019/2014, posteriormente alterada pela Lei nº 13.204/2015 e regulamentada, no âmbito federal, pelo Decreto nº 8.726/2016, com atualizações posteriores.
Na prática, o MROSC mudou a relação entre OSC e poder público: a parceria deixou de ser tratada apenas como repasse de recursos e passou a exigir planejamento, seleção, plano de trabalho, execução acompanhada, transparência e prestação de contas por resultados.
O MROSC não é apenas uma lei de convênios. Ele organiza um ciclo completo de parceria pública: da ideia ao plano, do plano à execução, da execução à comprovação do resultado.
2. O que mudou para as OSCs
Antes do MROSC, muitas parcerias eram conduzidas com base em lógicas mais próximas dos convênios tradicionais, com forte peso formal e baixa padronização entre entes públicos. A Lei nº 13.019/2014 trouxe uma moldura nacional para as parcerias com OSCs, com maior clareza sobre responsabilidades, instrumentos jurídicos, seleção, monitoramento e transparência.
A mudança mais importante está no foco: a organização precisa demonstrar que tem capacidade de executar o objeto pactuado e de comprovar, com documentos e evidências, que as metas foram alcançadas.
| Antes da lógica do MROSC | Depois do MROSC |
|---|---|
| Ênfase no repasse e na formalidade documental | Ênfase no planejamento, na execução e nos resultados pactuados |
| Menor padronização entre órgãos públicos | Regras gerais nacionais para parcerias com a administração pública |
| Prestação de contas vista muitas vezes como etapa final | Prestação de contas pensada desde a elaboração do plano de trabalho |
| Controles internos tratados como apoio administrativo | Controles internos passam a ser condição de segurança na execução |
3. Os novos instrumentos de parceria
O MROSC consolidou instrumentos próprios para formalizar parcerias entre o poder público e as OSCs. A escolha do instrumento depende de quem propõe a iniciativa, se há ou não transferência de recursos e qual é a natureza do objeto.
| Instrumento | Quando costuma ser utilizado | Ponto de atenção para a OSC |
|---|---|---|
| Termo de colaboração | Quando a iniciativa e as diretrizes partem da administração pública | A OSC deve analisar se possui capacidade técnica e operacional para executar o plano |
| Termo de fomento | Quando a proposta é impulsionada pela OSC e apoiada pelo poder público | A entidade precisa estruturar uma proposta consistente, com diagnóstico, metas e custos |
| Acordo de cooperação | Quando há cooperação sem transferência direta de recursos financeiros | Mesmo sem repasse financeiro, a parceria exige clareza de responsabilidades e registros |
Em todos os casos, a parceria precisa estar sustentada por um plano de trabalho. Esse plano não deve ser tratado como anexo burocrático: ele é o documento que conecta problema social, objeto, metas, custos, cronograma, indicadores e forma de comprovação.
4. Chamamento público: a seleção como regra
Uma das principais mudanças trazidas pelo MROSC foi a adoção do chamamento público como regra geral para selecionar organizações parceiras. O objetivo é ampliar transparência, isonomia e aderência entre o objeto da parceria e a capacidade de execução da OSC.
Isso significa que a entidade precisa se preparar antes da publicação do edital. Quem espera o chamamento para começar a organizar estatuto, certidões, documentos contábeis, currículo institucional, relatórios de atividades e evidências de experiência tende a chegar atrasado.
O chamamento público não seleciona apenas uma boa causa. Ele seleciona uma organização capaz de transformar uma proposta em execução comprovável.
5. Plano de trabalho: o documento que sustenta a parceria
O plano de trabalho é o coração operacional da parceria. Ele deve traduzir a intenção institucional em uma estrutura objetiva, mensurável e executável. Um bom plano evita ambiguidades, reduz riscos de glosa e facilita tanto o acompanhamento interno quanto a análise do órgão público.
Para a OSC, o plano de trabalho deve responder a perguntas essenciais: qual problema será enfrentado? Quem será atendido? Quais metas serão alcançadas? Quais atividades serão realizadas? Qual equipe será necessária? Como os recursos serão aplicados? Que evidências comprovarão o resultado?
| Elemento do plano | O que observar |
|---|---|
| Objeto | Deve ser claro, compatível com a finalidade estatutária e alinhado à política pública |
| Metas | Precisam ser mensuráveis, realistas e coerentes com o prazo e os recursos disponíveis |
| Indicadores | Devem permitir acompanhamento do resultado, não apenas da execução financeira |
| Cronograma | Deve conectar atividades, desembolsos, entregas e comprovações |
| Plano de aplicação | Precisa demonstrar vínculo entre cada despesa e o objeto pactuado |
| Evidências | Devem ser previstas desde o início: listas, registros, relatórios, fotos, controles e conciliações |
6. Execução: gestão financeira, documentos e rastreabilidade
A execução da parceria exige rotina. Cada despesa precisa ter nexo com o plano de trabalho, documentação adequada, identificação do beneficiário final, autorização compatível e registro contábil. O MROSC reforça que a OSC é responsável pela boa gestão administrativa e financeira dos recursos recebidos.
Isso muda a forma de gerir o projeto: a entidade precisa manter separação entre recursos próprios e recursos da parceria, acompanhar saldos, organizar pagamentos, conciliar contas, controlar documentos fiscais e preservar evidências de que a despesa contribuiu para o cumprimento do objeto.
Despesa sem vínculo claro com o plano de trabalho pode virar risco. Documento sem rastreabilidade pode virar fragilidade na prestação de contas.
A contabilidade tem papel decisivo nesse ponto. Ela deve permitir a leitura da parceria por projeto, fonte de recurso, centro de custo ou controle equivalente. Quando a escrituração não conversa com o plano de trabalho, a prestação de contas fica mais vulnerável, mesmo que a entidade tenha executado boas atividades.
7. Monitoramento e prestação de contas: foco em resultado
O MROSC fortaleceu a ideia de monitoramento durante a execução. O acompanhamento não deve ocorrer apenas no encerramento da parceria. Gestores públicos, comissões de monitoramento e a própria OSC precisam acompanhar se as atividades estão acontecendo, se as metas estão sendo cumpridas e se os recursos estão sendo aplicados conforme o pactuado.
A prestação de contas também ganha uma lógica mais ampla: não basta apresentar documentos financeiros. É preciso demonstrar que o objeto foi executado e que os resultados esperados foram alcançados.
| O que comprovar | Evidências recomendadas |
|---|---|
| Execução das atividades | Relatórios, listas de presença, registros fotográficos, agendas e produtos entregues |
| Cumprimento das metas | Indicadores pactuados, comparativos entre planejado e realizado e justificativas para desvios |
| Aplicação dos recursos | Notas fiscais, recibos válidos, comprovantes bancários, conciliações e extratos |
| Transparência | Divulgação da parceria e organização para atendimento a controles internos e externos |
| Resultado social | Evidências qualitativas e quantitativas do benefício gerado para o público atendido |
8. Como o MROSC afeta a gestão da OSC
O maior impacto do MROSC está na gestão. A organização que pretende celebrar parcerias com o poder público precisa estruturar uma base institucional sólida. Isso envolve estatuto compatível, diretoria regular, documentos atualizados, experiência comprovada, política de compras, controles financeiros, gestão documental, relatórios de atividades e contabilidade organizada.
O MROSC também aproxima áreas que muitas vezes trabalham separadas: projeto, financeiro, contabilidade, jurídico, coordenação técnica e diretoria. Quando cada área atua isoladamente, aumentam as chances de inconsistência entre plano de trabalho, despesa realizada, relatório técnico e registro contábil.
- Governança: diretoria, conselhos, atas e responsabilidades precisam estar regularizados
- Gestão de projetos: metas, atividades e indicadores devem ser acompanhados de forma periódica
- Financeiro: pagamentos, extratos, saldos e documentos devem ser organizados por parceria
- Contabilidade: registros devem permitir segregação e leitura clara das fontes e projetos
- Prestação de contas: evidências técnicas e financeiras devem ser reunidas durante a execução, não apenas ao final
9. O papel do profissional contábil especialista
Em parcerias reguladas pelo MROSC, o profissional contábil especialista não atua apenas no fechamento de demonstrações. Ele ajuda a estruturar controles, validar o vínculo entre orçamento e plano de trabalho, organizar centros de custos, acompanhar a execução financeira e preparar informações que sustentam a prestação de contas.
Esse cuidado é especialmente relevante porque a prestação de contas exige coerência entre relatório técnico, documentos fiscais, extratos bancários, registros contábeis e metas executadas. A falta de integração entre esses elementos pode gerar diligências, glosas, devoluções de recursos ou restrições em novas parcerias.
A contabilidade da OSC precisa conversar com a operação real da parceria. O registro contábil deve ajudar a contar a história do recurso: de onde veio, como foi aplicado, em qual meta contribuiu e qual evidência comprova o resultado.
10. Checklist prático para sua organização
Antes de buscar uma parceria pública ou responder a um chamamento, a OSC deve revisar sua prontidão institucional.
| Área | Perguntas de validação |
|---|---|
| Estatuto e governança | O estatuto está atualizado? A diretoria está regularmente eleita? As atas estão registradas? |
| Regularidade documental | CNPJ, certidões, cadastros e documentos institucionais estão válidos e coerentes? |
| Experiência | A entidade consegue comprovar atuação anterior compatível com o objeto pretendido? |
| Plano de trabalho | Objeto, metas, indicadores, cronograma e orçamento estão claros e mensuráveis? |
| Financeiro | Há conta, conciliação, controle de pagamentos e guarda adequada dos comprovantes? |
| Contabilidade | A escrituração permite identificar receitas, despesas, fontes, projetos e saldos da parceria? |
| Transparência | A organização está preparada para divulgar informações e atender órgãos de controle? |
| Prestação de contas | As evidências técnicas e financeiras serão produzidas durante a execução? |
11. Erros que podem comprometer a parceria
Muitas dificuldades em parcerias com o poder público não surgem por má-fé, mas por falta de método. O risco aparece quando a organização trata o MROSC como burocracia externa, e não como um modelo de gestão que precisa ser incorporado à rotina.
- Elaborar plano de trabalho genérico, sem metas mensuráveis e sem indicadores de resultado
- Executar despesas sem vínculo claro com o objeto aprovado
- Separar o relatório técnico da contabilidade, criando narrativas que não se confirmam nos números
- Deixar documentos fiscais, comprovantes bancários e evidências de execução para organizar apenas no fim
- Não monitorar prazos, vigência, alterações do plano e necessidade de autorização prévia
- Não manter transparência mínima sobre a parceria em canais próprios quando aplicável
- Tratar prestação de contas como obrigação financeira, ignorando a comprovação do resultado social
12. Conclusão: o MROSC exige gestão, não improviso
O MROSC mudou a forma como as OSCs se relacionam com o poder público porque colocou a parceria dentro de uma lógica mais clara de planejamento, responsabilidade, transparência e resultado. Para a entidade, isso representa mais segurança jurídica, mas também maior exigência de organização.
A OSC que deseja celebrar boas parcerias precisa ir além da causa. Precisa demonstrar capacidade institucional, técnica, financeira e contábil. Quando governança, plano de trabalho, execução, documentos e contabilidade caminham juntos, a parceria deixa de ser apenas uma fonte de recurso e passa a ser instrumento de fortalecimento institucional.
As exigências podem variar conforme o ente público, área de atuação, edital, natureza do objeto, regulamentação local e situação cadastral da entidade. Recomenda-se validação técnica antes da celebração, execução ou prestação de contas de parcerias.
Referências bibliográficas e fontes consultadas
- BRASIL. Lei nº 13.019, de 31 de julho de 2014. Estabelece o regime jurídico das parcerias entre a administração pública e as OSCs.
- BRASIL. Lei nº 13.204, de 14 de dezembro de 2015. Altera a Lei nº 13.019/2014 e normas correlatas.
- BRASIL. Decreto nº 8.726, de 27 de abril de 2016. Regulamenta a Lei nº 13.019/2014 no âmbito federal.
- BRASIL. Decreto nº 11.948, de 2024. Atualiza o Decreto nº 8.726/2016.
- Secretaria-Geral da Presidência da República. Legislação — Parcerias com a Sociedade Civil.
- Ministério do Desenvolvimento e Assistência Social, Família e Combate à Fome. Marco Regulatório das Organizações da Sociedade Civil — MROSC.
- Transferegov.br. Entenda o MROSC — Lei 13.019/2014.
- Escola Virtual de Governo/ENAP. Curso Marco Regulatório das Organizações da Sociedade Civil — MROSC.
- Guia de Referência para Artigos Profissionais da Cabral. Documento interno de padrão editorial.
Sua OSC está pronta para parcerias reguladas pelo MROSC?
Fale com quem organiza governança, plano de trabalho e contabilidade para parcerias com segurança.
Solicitar diagnóstico