Empresa pode deduzir doação no Imposto de Renda, mas não em qualquer situação. A dedução depende do regime tributário, do mecanismo legal utilizado, do limite fiscal disponível e da regularidade do projeto apoiado. Em geral, os principais incentivos federais para pessoas jurídicas exigem tributação pelo Lucro Real e documentação adequada.
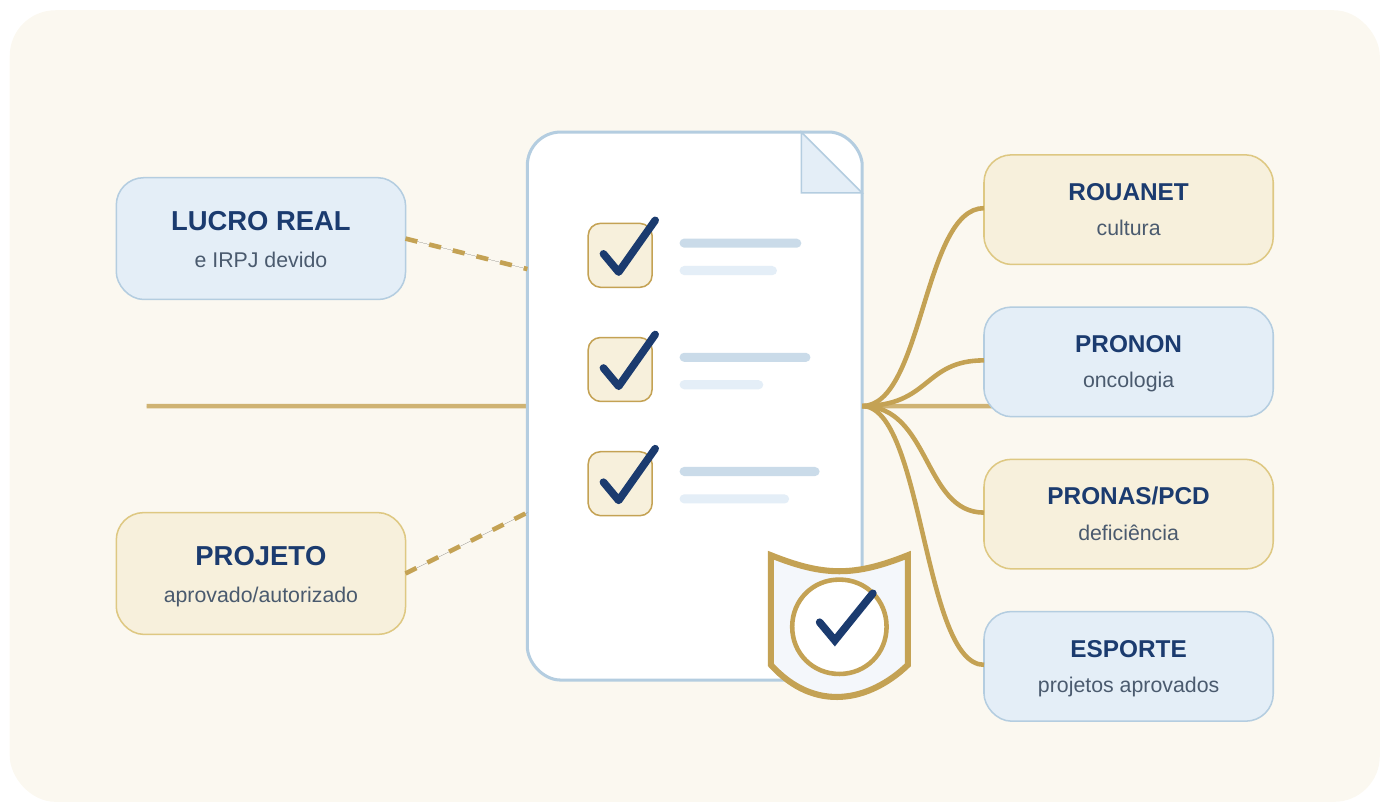
Lei Rouanet, Pronon, Pronas/PCD e Lei do Esporte permitem direcionar parte do imposto devido para cultura, saúde oncológica, atenção à pessoa com deficiência e esporte. Porém, cada mecanismo possui finalidade, limite, órgão gestor, regras de captação e comprovação próprios.
Este artigo mostra o que pode ser deduzido, quais cuidados devem orientar a decisão e como estruturar a doação com segurança jurídica, fiscal e contábil.
Doar com segurança não é apenas escolher uma causa: é documentar a decisão fiscal do começo ao fim.
- 1. Por que falar em doação dedutível no IR?
- 2. Quem pode aproveitar esse tipo de incentivo?
- 3. Lei Rouanet: cultura, visibilidade e limites próprios
- 4. Pronon e Pronas/PCD: saúde, oncologia e inclusão
- 5. Lei do Esporte: incentivo, política pública e controle
- 6. Comparativo prático dos principais mecanismos
- 7. Como fazer com segurança jurídica
- 8. Erros que colocam a dedução em risco
- 9. O papel do contador especialista
- 10. Conclusão: doar bem exige método
1. Por que falar em doação dedutível no IR?
A doação incentivada é uma forma de direcionar parte do Imposto de Renda devido para projetos de interesse público previamente aprovados pelo órgão competente. Para empresas, o ponto central é que o incentivo não funciona como uma doação comum feita livremente a qualquer entidade. Ele depende de lei específica, projeto aprovado, limite fiscal, conta autorizada e comprovação adequada.
Na prática, a empresa não "cria" uma dedução por vontade própria. Ela utiliza uma autorização legal para destinar parte do IRPJ devido a programas culturais, esportivos, de saúde oncológica ou de atenção à pessoa com deficiência. Por isso, a análise deve começar pelo regime tributário e terminar na guarda dos documentos que comprovam a operação.
2. Quem pode aproveitar esse tipo de incentivo?
Em regra, os incentivos tratados neste artigo são aproveitados por pessoas jurídicas tributadas com base no Lucro Real. Empresas no Simples Nacional ou no Lucro Presumido podem apoiar causas e projetos com recursos próprios, mas normalmente não conseguem usar esses mecanismos federais para deduzir o valor do IRPJ devido.
Outro cuidado importante é a base de cálculo do limite. A Receita Federal orienta que a destinação pela pessoa jurídica é calculada sobre o Imposto de Renda antes do adicional. Além disso, as doações devem ser registradas na Escrituração Contábil Fiscal, dentro do ambiente Sped, o que reforça a necessidade de integração entre decisão institucional, área fiscal e contabilidade.
3. Lei Rouanet: cultura, visibilidade e limites próprios
A Lei Rouanet, ou Lei de Incentivo à Cultura, permite que pessoas jurídicas tributadas pelo Lucro Real direcionem até 4% do imposto devido para projetos culturais aprovados. A empresa pode atuar como doadora, sem finalidade promocional, ou como patrocinadora, quando há retorno de imagem associado ao projeto.
A segurança jurídica depende de verificar o enquadramento do projeto. Projetos enquadrados no artigo 18 permitem dedução integral do valor incentivado, respeitados os limites legais. Nos projetos do artigo 26, os percentuais variam conforme a modalidade: para pessoas jurídicas, a dedução direta é de 40% no caso de doação e 30% no caso de patrocínio, com possibilidade de tratamento como despesa operacional nos termos previstos.
Isso significa que a decisão não deve considerar apenas a causa apoiada. A empresa precisa avaliar o enquadramento, o prazo de captação, a regularidade do proponente, a conta oficial do projeto e o tratamento contábil-fiscal aplicável.
4. Pronon e Pronas/PCD: saúde, oncologia e inclusão
O Pronon financia projetos voltados à atenção oncológica. O Pronas/PCD financia projetos voltados à saúde da pessoa com deficiência. Ambos são mecanismos de incentivo fiscal vinculados ao Ministério da Saúde e podem receber recursos de pessoas físicas ou jurídicas por meio de projetos previamente aprovados e autorizados.
Para empresas, a referência prática é que cada doador pode destinar até 1% do imposto de renda devido ao Pronon e 1% ao Pronas/PCD. O Ministério da Saúde também ressalta que a captação só pode ocorrer após aprovação e autorização, com abertura de conta específica de captação.
Para a empresa doadora, isso exige atenção ao ciclo de aprovação, ao limite anual, à correta identificação do projeto, ao comprovante de depósito e à documentação emitida pela instituição executora.
5. Lei do Esporte: incentivo, política pública e controle
A Lei de Incentivo ao Esporte permite a dedução de valores aplicados como doação ou patrocínio em projetos esportivos e paradesportivos previamente aprovados pelo Ministério do Esporte. A regra alcança pessoas jurídicas tributadas com base no Lucro Real e exige observância dos limites e vedações vigentes.
Conforme regulamentação publicada em 2026, as deduções para pessoa jurídica ficam limitadas, até o ano-calendário de 2027, a 2% do imposto devido em cada período de apuração; a partir de 2028, a 3%. Quando o projeto for destinado à inclusão social por meio do esporte, o limite indicado é de 4%.
Os valores não podem ser deduzidos para fins de determinação do Lucro Real e da base de cálculo da CSLL, e não são dedutíveis quando destinados a projetos que beneficiem, direta ou indiretamente, pessoa física ou jurídica vinculada ao patrocinador ou doador.
6. Comparativo prático dos principais mecanismos
A escolha entre Lei Rouanet, Pronon, Pronas/PCD e Lei do Esporte deve considerar mais do que o percentual disponível. O ponto decisivo é o encaixe entre objetivo institucional, segurança fiscal, aderência à causa, prazo de captação e capacidade de comprovação.
| Mecanismo | Finalidade | Quem aproveita | Limite de referência | Cuidados |
|---|---|---|---|---|
| Lei Rouanet | Projetos culturais aprovados | PJ no Lucro Real | Até 4% do IRPJ devido | Verificar art. 18 ou art. 26, modalidade do apoio e conta de captação |
| Pronon | Atenção oncológica | PJ no Lucro Real | Até 1% do IR devido | Projeto aprovado e autorizado pelo Ministério da Saúde, com conta específica |
| Pronas/PCD | Saúde da pessoa com deficiência | PJ no Lucro Real | Até 1% do IR devido | Captação autorizada pelo Ministério da Saúde e sujeita a prestação de contas |
| Lei do Esporte | Projetos esportivos e paradesportivos | PJ no Lucro Real | 2% até 2027; 3% a partir de 2028; 4% para inclusão social | Projeto previamente aprovado e observância das vedações de vínculo |
7. Como fazer com segurança jurídica
A doação incentivada deve seguir um fluxo de validação. Primeiro, a empresa confirma se está no Lucro Real e calcula o IRPJ devido estimado, antes do adicional. Depois, identifica o limite aplicável a cada mecanismo e avalia se há espaço fiscal para a destinação.
Em seguida, é preciso escolher projeto aprovado ou autorizado pelo órgão competente. Antes do pagamento, a empresa deve confirmar dados bancários, CNPJ do proponente, prazo de captação, modalidade do apoio e eventuais vedações de vínculo. Após o depósito, deve guardar recibos, comprovantes bancários, contrato ou instrumento de patrocínio, documentos do projeto e registros contábeis.
Checklist de segurança antes da doação
- Confirmar se a empresa está no Lucro Real e estimar o IRPJ devido antes do adicional
- Identificar o limite aplicável a cada mecanismo e o período de apuração
- Validar se o projeto está aprovado, autorizado e dentro do prazo de captação
- Conferir CNPJ, proponente, conta bancária oficial e modalidade do incentivo
- Formalizar patrocínio quando houver retorno de imagem; tratar doação quando não houver promoção de marca
- Realizar o depósito na conta autorizada e guardar comprovante bancário
- Obter recibos, declarações e documentos fiscais exigidos pelo órgão gestor
- Registrar a operação na contabilidade e refletir corretamente na ECF
- Manter dossiê documental para eventual fiscalização ou auditoria
8. Erros que colocam a dedução em risco
Os erros mais comuns não estão apenas no cálculo do percentual. Muitas perdas de segurança ocorrem por falhas documentais: depósito fora do prazo de captação, pagamento em conta não oficial, projeto sem autorização vigente, ausência de recibo, enquadramento incorreto, confusão entre doação e patrocínio ou falta de registro contábil compatível.
Outro risco é tratar o incentivo como decisão isolada de marketing ou responsabilidade social. O apoio pode gerar reputação e relacionamento com a comunidade, mas a dedução fiscal exige validação técnica.
As exigências podem variar conforme o mecanismo, o projeto, o período de apuração, o órgão competente, a legislação vigente e a situação fiscal da empresa. Recomenda-se validação técnica antes de qualquer destinação.
9. O papel do contador especialista
O profissional contábil especialista é decisivo para transformar intenção de apoio em operação segura. Ele calcula o limite fiscal, avalia o regime tributário, confere a base do IRPJ, orienta o registro contábil, verifica impactos na ECF e organiza a documentação que sustentará a dedução em eventual fiscalização.
Esse papel não substitui a decisão estratégica da empresa, mas reduz riscos. Em incentivos fiscais, a causa pode ser nobre, mas o benefício tributário só se sustenta quando há coerência entre legislação, projeto aprovado, pagamento correto, recibos, escrituração e guarda documental.
10. Conclusão: doar bem exige método
Empresas podem usar parte do Imposto de Renda devido para apoiar cultura, saúde, inclusão e esporte. Mas a segurança da dedução depende de planejamento. Não basta escolher uma entidade ou um projeto com boa intenção; é preciso confirmar se o mecanismo permite a dedução, se o projeto está aprovado, se a conta é oficial, se o limite fiscal comporta a destinação e se a documentação será suficiente.
A doação incentivada bem feita aproxima a empresa de causas relevantes e, ao mesmo tempo, fortalece sua governança tributária. Quando existe método, o incentivo deixa de ser apenas uma oportunidade fiscal e passa a ser uma decisão institucional com impacto, rastreabilidade e segurança.
Referências bibliográficas e fontes consultadas
- Receita Federal do Brasil. Destinação como Pessoa Jurídica. gov.br/receitafederal
- Ministério da Cultura. Lei Rouanet — Quem pode participar? gov.br/cultura
- Lei nº 8.313, de 23 de dezembro de 1991. Institui o Pronac. planalto.gov.br
- Decreto nº 11.453, de 23 de março de 2023. Regulamenta mecanismos de fomento cultural. planalto.gov.br
- Ministério da Saúde. Pronon e Pronas/PCD — Doações. gov.br/saude
- Ministério da Saúde. Ampliados recursos de dedução para Pronon e Pronas/PCD. gov.br/saude
- Lei nº 12.715, de 17 de setembro de 2012. Institui o Pronon e o Pronas/PCD. planalto.gov.br
- Secretaria de Comunicação Social. Decreto que aprimora a Lei de Incentivo ao Esporte. gov.br/secom
- Lei Complementar nº 222, de 26 de novembro de 2025. Incentivos fiscais ao esporte. planalto.gov.br
- Decreto nº 12.861, de 27 de fevereiro de 2026. Regulamenta a Lei Complementar nº 222/2025. planalto.gov.br
Quer apoiar um projeto com segurança fiscal?
Fale com quem calcula limites, valida projetos e organiza a documentação da sua doação incentivada.
Solicitar diagnóstico